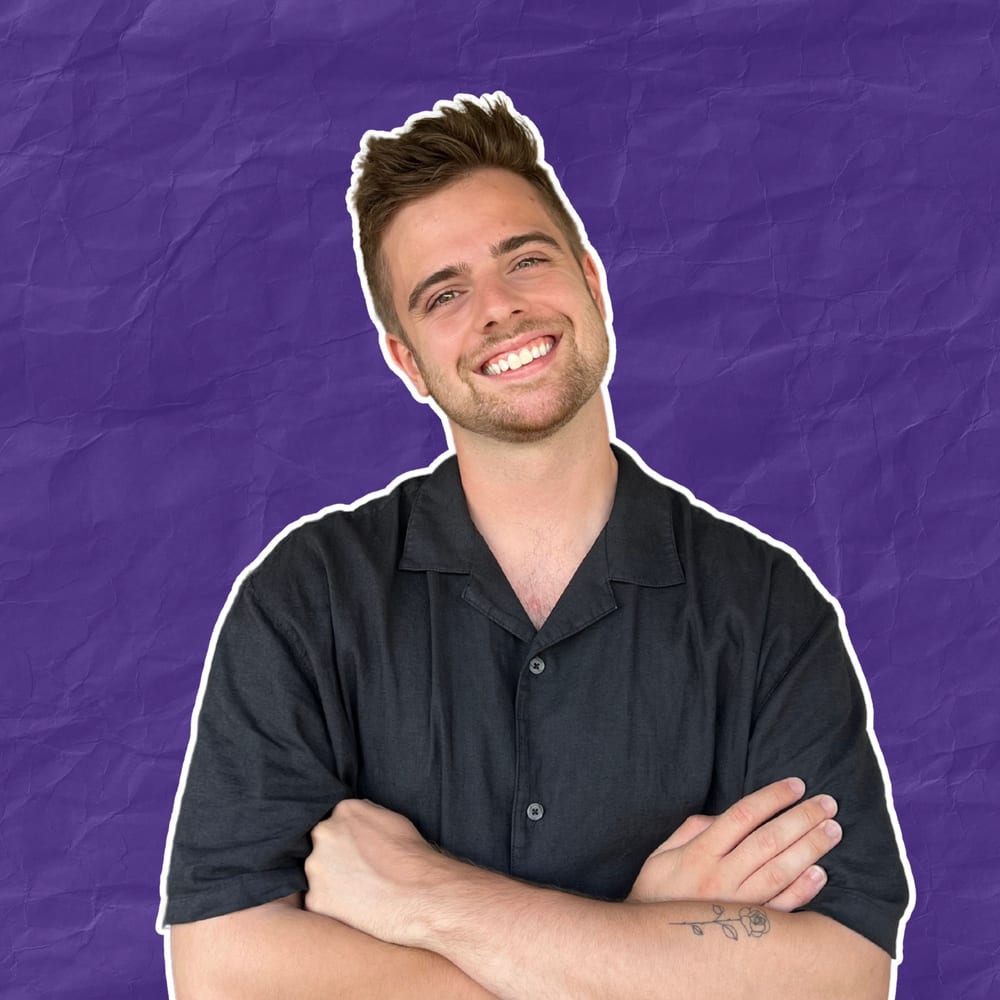
Lennard
Mit 19 stand er mit rund 20.000 € Schulden da – heute lebt ein wachsender Teil seines Einkommens von Dividenden, Mieten und Zinsen. Auf dieser Seite erzählt Lennard seinen Weg, erklärt seine Strategie und zeigt sein Dividenden-Depot live.
 LENNARD
Von 20.000 € Schulden zum eigenen Vermögen.
Kein gerader Weg, aber ein ehrlicher: Schulden, erste Fehler, die erste Wohnung – und ein System, das seitdem Monat für Monat mehr passives Einkommen bringt.
- Mit 19
Der Tiefpunkt: 20.000 € Schulden
Ausgereizte Kreditkarten, „Buy now, pay later“ und rund 5.000 € Studiengebühren. Der Ausweg beginnt mit Büchern wie „Rich Dad Poor Dad“, YouTube-Videos – und einem ersten kleinen ETF-Sparplan, trotz Schulden.
- Gut ein Jahr später
Schuldenfrei
Erst alles verkauft, was er nicht brauchte, dann mit dem ersten Job und nebenberuflich gebauten Webseiten den Rest getilgt. Das Learning fürs Leben: gute Schulden (fremdfinanzierte Immobilien) vs. schlechte Schulden (Konsum).
- Mit 20
Die erste Wohnung
Einfach zur Hausbank gegangen und gefragt, was finanzierbar ist – in der Niedrigzinsphase gab es die Zusage ohne Eigenkapital. Die erste Wohnung hat er hart verhandelt; sie ist bis heute cashflow-positiv. Inzwischen sind es drei Immobilien, teils gemeinsam mit seinem Bruder.
- Seit rund 10 Jahren
Selbstständig mit rize media
Aus den ersten Webseiten wurde eine Agentur: Heute arbeitet Lennard in Vollzeit im YouTube-Marketing und betreut unter anderem Banken und Finanzdienstleister.
- FinanzLennard
Transparent investieren, öffentlich
Auf YouTube, Instagram und TikTok zeigt er offen, wie er investiert – mit regelmäßigen Updates zu Dividenden, P2P-Krediten und Krypto auf finanzlennard.de.
- 2026
jung & investiert
Gemeinsam mit Flo startet der Podcast: jeden Sonntag um 10 Uhr eine neue Folge über Aktien, ETFs und den eigenen Weg zum Vermögen.
Dividenden, Geduld und ruhig schlafen.
Ziel ist, irgendwann komplett von passivem Einkommen leben zu können – nicht um nichts zu tun, sondern um frei zu entscheiden, woran er arbeitet.
Dividenden statt Verkäufe
Einkommen aus Ausschüttungen, ohne Anteile verkaufen zu müssen. Der Kern sind Dividenden-Einzelaktien – seit Kurzem ergänzt er das Depot zusätzlich um ETFs.
Klare Kriterien
Ausschüttungsquote rund 30–70 % vom Free Cashflow, mindestens zehn Jahre verlässliche Dividendenhistorie (gern Dividendenkönige), Dividendenwachstum und solide Fundamentaldaten. Die Dividendenrendite allein sagt wenig.
Defensiv und „langweilig“
„Gegessen wird immer, getrunken wird immer“ – Werte wie McDonald's, Coca-Cola oder Waste Management als Anker, die auch schwache Börsenphasen tragen.
Langer Atem
Hohe Sparquote, Emotionen kontrollieren, nur investieren, was er versteht – und Crashs als Chance zum Nachkaufen sehen.
Drei große Bausteine – und ein Depot zum Mitschauen.
Dividendenaktien (inzwischen ergänzt um ETFs), P2P-Kredite und Immobilien machen zusammen rund 80 % von Lennards Portfolio aus. Das Dividenden-Depot trackt er mit Parqet – hier live.
Drei Wohnungen, cashflow-orientiert
Teils allein, teils gemeinsam mit seinem Bruder. Sein Rat für Einsteiger: viele Objekte anschauen, über etablierte Makler und Banken starten und jemanden mit Erfahrung mitnehmen.
Mehr dazu in Folge 2 →Cashflow mit höherem Risiko
Seit rund fünf Jahren investiert, vor allem über Mintos – im Schnitt etwa 11 % Rendite, aber mit Plattform- und Währungsrisiko. Der Anteil soll langfristig auf rund 10 % sinken.
Mehr dazu in Folge 5 →Krypto, Private Markets & Co.
Kleinere Positionen in Krypto, Private Markets, Sachwerten und Cash sowie eine betriebliche Altersvorsorge – vor allem zur Diversifikation.
Mehr dazu in Folge 4 →Folgen, in denen Lennard tiefer einsteigt.
Folge 2: Lennard im Interview – von 20.000 € Schulden zur finanziellen Freiheit
12. Juli 2026
Folge 8: Parqet-Gründer Sumit Kumar im Interview – Cashflow-Strategie, Bootstrapping & das neue Terminal
13. Sept. 2026
Folge 4: Lohnt sich eine Dividendenstrategie? Kennzahlen, ETFs & Krisensicherheit
9. Aug. 2026* Keine Anlageberatung. Alle Zahlen sind Lennards persönliche Angaben aus dem Podcast (Stand Sommer 2026, Folge 2) und können sich jederzeit ändern. Investitionen sind mit Risiken bis hin zum Totalverlust verbunden – informier dich immer selbst.